
Hoá đơn điện tử từ máy tính tiền: ngưỡng 1 tỷ và mức phạt
Nghị định 254/2026/NĐ-CP thay Nghị định 70/2025: doanh thu từ 1 tỷ đồng phải dùng hoá đơn điện tử từ máy tính tiền. Phạt 1–80 triệu đồng. Nên kiểm tra ngay.

Trước đây, hoá đơn chỉ xuất hiện khi khách hàng yêu cầu. Kế toán lưu một bản, kế toán trưởng ký. Không ai yêu cầu thì không ai lập.
Nay văn bản đã đổi. Nghị định 254/2026/NĐ-CP, ban hành 30/06/2026, hiệu lực 01/07/2026, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP.
Điểm đáng chú ý: phần lớn hướng dẫn, phần mềm bán hàng và kế toán vẫn nói theo Nghị định 70/2025, vì họ viết khi đó là văn bản mới và bài viết không tự cập nhật.
Hoá đơn không còn là tờ giấy để lưu trữ, mà là một luồng dữ liệu: mỗi giao dịch phải được ghi bằng một hoá đơn điện tử do máy tính tiền liên thông với cơ quan thuế tạo ra. Dữ liệu bán hàng lần đầu tiên chuyển từ bảng tính tay sang định dạng máy đọc được.
Hoá đơn điện tử không còn là chuyện của kế toán
Kế toán vẫn kiểm tra, nhưng không còn tạo ra hoá đơn. Máy tính tiền tạo, cơ quan thuế nhận, kế toán đối chiếu. Vai trò đổi từ người giữ sang người soát.
Dữ liệu bán hàng không đi qua tay kế toán trước khi đến cơ quan thuế. Nó đi thẳng. Một giao dịch bị bỏ sót thì không có bước nào chặn lại.
Với doanh nghiệp 5–50 người, đây là chỗ dễ vỡ nhất: người bán hàng tạo hoá đơn, nhưng người hiểu quy định lại ngồi ở phòng kế toán.
Ai thuộc diện bắt buộc từ 1/7/2026
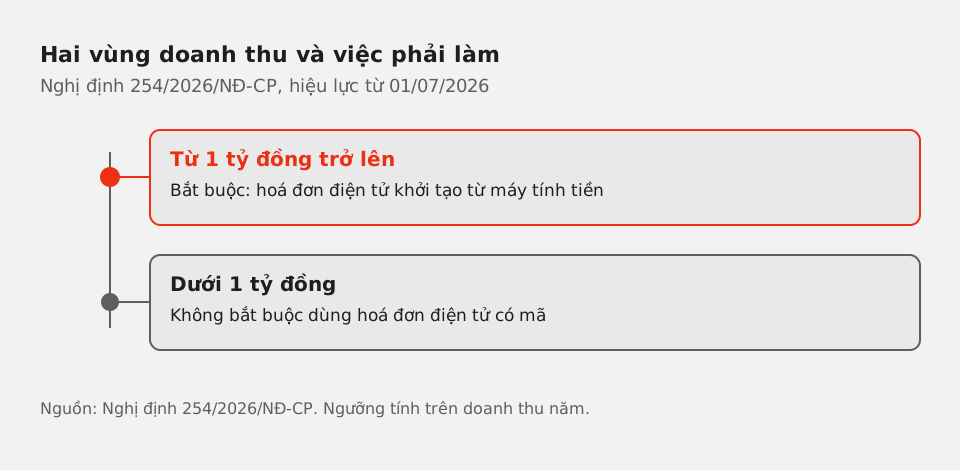
Hộ kinh doanh, cá nhân kinh doanh có doanh thu hằng năm từ 1.000.000.000 đồng trở lên, trong các ngành bán trực tiếp cho người tiêu dùng, phải dùng hoá đơn điện tử khởi tạo từ máy tính tiền, theo Nghị định 254/2026/NĐ-CP.
Nguyên văn nguồn chính thức: hộ kinh doanh có doanh thu hằng năm dưới 1 tỷ không bắt buộc dùng hoá đơn điện tử có mã. Câu đó chia thành hai vùng, không phải ba.
Phạm vi: bán hàng hoá, dịch vụ trực tiếp đến người tiêu dùng tại trung tâm thương mại, siêu thị, bán lẻ, dịch vụ ăn uống, nhà hàng, khách sạn và vận tải hành khách.
Ngưỡng 1 tỷ tính trên doanh thu năm, không tính trên lợi nhuận. Bán nhiều mà lãi mỏng vẫn có thể nằm trong diện bắt buộc.
Ba loại hoá đơn điện tử khác nhau ở đâu
Luật Quản lý thuế 108/2025/QH15 ghi nhận ba loại hoá đơn điện tử, khác nhau ở nguồn tạo ra.
Một là hoá đơn có mã của cơ quan thuế: anh điền thông tin, cơ quan thuế phát hành mã.
Hai là hoá đơn không mã: doanh nghiệp tự phát hành, gửi dữ liệu về cơ quan thuế theo định dạng chuẩn.
Ba là hoá đơn khởi tạo từ máy tính tiền: máy không chỉ tính tiền mà còn tạo hoá đơn, gửi cơ quan thuế và lưu trữ. Cả ba loại đều hợp lệ, nhưng chỉ loại thứ ba biến dữ liệu bán hàng thành dữ liệu máy đọc được tại quầy.
Với các ngành được nêu, đường bắt buộc là đường thứ ba. Anh không được chọn.
Mức phạt tính theo số hoá đơn
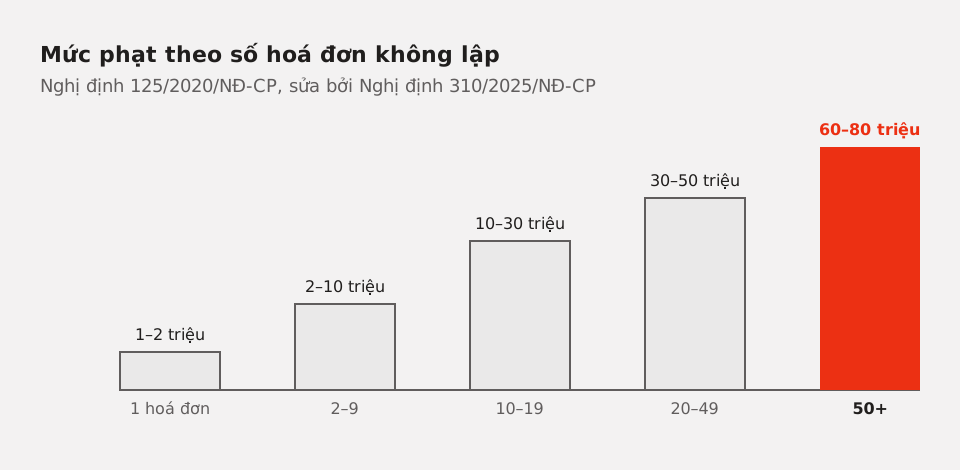
Mức phạt không đến từ Nghị định 254/2026/NĐ-CP. Nó đến từ Nghị định 125/2020/NĐ-CP, Điều 24, được sửa bởi Nghị định 310/2025/NĐ-CP, hiệu lực 16/01/2026.
| Số hoá đơn không lập | Mức phạt |
|---|---|
| 1 hoá đơn | 1–2 triệu đồng |
| 2 đến dưới 10 hoá đơn | 2–10 triệu đồng |
| 10 đến dưới 20 hoá đơn | 10–30 triệu đồng |
| 20 đến dưới 50 hoá đơn | 30–50 triệu đồng |
| 50 hoá đơn trở lên | 60–80 triệu đồng |
Mức trên là của tổ chức. Cá nhân kinh doanh nộp bằng một nửa: tổ chức 60–80 triệu thì cá nhân 30–40 triệu.
Mức trần cho một hành vi là 50 triệu với cá nhân và 100 triệu với tổ chức, theo Điều 24 Luật Xử lý vi phạm hành chính. Mức cao nhất thực tế là 80 triệu với tổ chức, 40 triệu với cá nhân.
Con số 2 tỷ đồng lưu truyền trên mạng là mức trần chung của Điều 23, không áp cho hoá đơn.
Số tiền cuối cùng do cơ quan thuế quyết định theo tình tiết cụ thể. Bài này không cho anh một con số chính xác, vì nó không tồn tại trước khi có biên bản.
Người mua có quyền yêu cầu hoá đơn điện tử và tra cứu công khai tại tracuuhoadon.gdt.gov.vn.
Chi phí thật của một năm tuân thủ
Chi phí có ba chỗ.
Thứ nhất, máy tính tiền. Một máy liên thông không chỉ là thiết bị; nó là phần mềm đồng bộ, một chứng thư, một cam kết cập nhật. Giá phụ thuộc nhà cung cấp.
Thứ hai, hoá đơn điện tử. Mỗi hoá đơn có phí dịch vụ, số lượng phụ thuộc số giao dịch.
Thứ ba, thời gian. Đây là chi phí lớn nhất và không có hoá đơn: mỗi tháng kiểm tra dữ liệu bán hàng, đối chiếu số liệu kế toán, xử lý hoá đơn bị từ chối.
Tính cả năm, chi phí thường nhỏ hơn một lần bị phạt. Nhưng chi phí thật là thời gian: vài buổi mỗi tháng, cộng lại thành một tuần mỗi quý.
Phần thưởng ít ai nói: dữ liệu bán hàng thành dữ liệu máy đọc
Máy tính tiền ghi lại sản phẩm, thời điểm, phương thức thanh toán, khách hàng nếu có. Trước đây dữ liệu đó nằm trong đầu nhân viên hoặc trong bảng tính chỉ kế toán mở.
Bây giờ nó có định dạng: xuất ra được, nạp vào hệ thống được, và trả lời những câu trước đây phải chạy bộ.
Sản phẩm nào bán chạy nhất tối thứ sáu? Trước đây cần một buổi đếm tay, bây giờ là một truy vấn. Khách nào mua từ ba lần trở lên? Trước đây phải lục danh sách, bây giờ danh sách có sẵn.
Đây là nền tảng cho mọi thứ sau đó: tự động hoá, AI, và một hồ sơ vay. Hồ sơ vay cần doanh thu theo ngày, theo sản phẩm, xác thực được; trước đây phải in, scan, gửi từng đợt.
Với một AI agent, dữ liệu này là đầu vào: nó đọc file xuất từ máy tính tiền, đối chiếu và viết nháp báo cáo tuần. Muốn hiểu vì sao tìm kiếm cần tài liệu chứ không chỉ cần model, anh cần học máy cơ bản lên RAG. Muốn bắt đầu nhẹ, danh sách công cụ AI miễn phí cho doanh nghiệp nhỏ đủ để thử. Còn trợ lý trả lời theo quy trình nội bộ là việc của chatbot trả lời theo tài liệu nội bộ.
Năm việc làm trong hai tuần
Anh không cần làm tất cả một lúc. Làm theo thứ tự này.
- Kiểm tra doanh thu năm. Dưới 1 tỷ thì chưa bắt buộc. Từ 1 tỷ trở lên thì bắt đầu từ bước hai.
- Chọn máy tính tiền liên thông. Hỏi nhà cung cấp xem thiết bị có chứng nhận hoá đơn điện tử không.
- Cài đặt và chạy thử. Lập một hoá đơn mẫu, gửi cơ quan thuế, đọc kết quả.
- Đào tạo người bán hàng: hoá đơn tạo tự động, không cần in, không được bán khi máy mất kết nối.
- Kiểm tra mỗi tháng. So số hoá đơn trên máy với số đã gửi cơ quan thuế.
Hai tuần đủ cho bước hai và ba nếu anh đã chọn nhà cung cấp. Bước bốn và năm là việc thường xuyên, không phải dự án.
Trước khi chạy phần mềm, hãy viết ra giấy ai tạo hoá đơn, ai kiểm tra, và khi sai thì ai sửa. Chatbot không chết vì model yếu nói cùng một nguyên tắc: thiếu người chịu trách nhiệm thì hệ thống đúng kỹ thuật vẫn hỏng.
Năm lỗi hay gặp
Thứ nhất, không kiểm tra hoá đơn bị từ chối. Thông tin sai thì phải lập lại; không kiểm tra thì nó nằm đó với trạng thái chưa lập.
Thứ hai, làm theo hướng dẫn cũ. Nhiều bài viết và tài liệu bán hàng vẫn dẫn Nghị định 70/2025; quy định đã đổi từ 01/07/2026, nên ngưỡng và khung phạt trong đó có thể sai.
Thứ ba, nhân viên vẫn in hoá đơn giấy. Một giao dịch thành hai hoá đơn: một điện tử, một giấy. Đó là hoá đơn dư.
Thứ tư, không xuất dữ liệu bán hàng. Hoá đơn nằm ở cơ quan thuế, nhưng dữ liệu trên máy là của anh; đổi nhà cung cấp mà không xuất trước thì mất.
Thứ năm, coi đây là việc của kế toán. Kế toán kiểm tra sau khi bán; khi hoá đơn sai thì giao dịch đã xảy ra.
Câu hỏi thường gặp
Hoá đơn điện tử có thay thế hoá đơn giấy không? Không. Hoá đơn điện tử là một dạng hoá đơn; khách yêu cầu bản giấy thì anh vẫn in. Điều bắt buộc là dùng hoá đơn điện tử cho giao dịch thuộc phạm vi, không phải bỏ hoá đơn giấy.
Máy tính tiền nào cũng được không? Không. Máy phải liên thông được với cơ quan thuế và có chứng nhận hoá đơn điện tử. Máy thông thường chỉ tạo phiếu bán hàng. Hỏi nhà cung cấp trước khi mua.
Mức phạt có giảm được không? Có thể, nếu có tình tiết giảm theo quy định. Nhưng đừng tính vào kế hoạch. Bảng trên là khung của tổ chức; cá nhân nộp một nửa, và mức thực tế do cơ quan thuế quyết định theo tình tiết cụ thể.
Kết luận
Hoá đơn điện tử từ máy tính tiền không phải việc thêm vào danh sách của kế toán. Nó là thay đổi về cách dữ liệu bán hàng được tạo ra: từ tay người làm sang máy làm.
Anh cần làm hai việc trong tháng này: kiểm tra doanh thu năm để biết mình có bắt buộc không, và hỏi nhà cung cấp máy tính tiền liên thông xem máy có chứng nhận hoá đơn điện tử không.
Bài này tóm tắt để bạn biết phải hỏi gì, không thay thế tư vấn thuế.
Nguồn: Nghị định 254/2026/NĐ-CP, Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP), Luật Quản lý thuế 108/2025/QH15.